
dr. Szetei Ágnes
2026-10-09
A terminál villanása és a csendes bűntudat lélektana
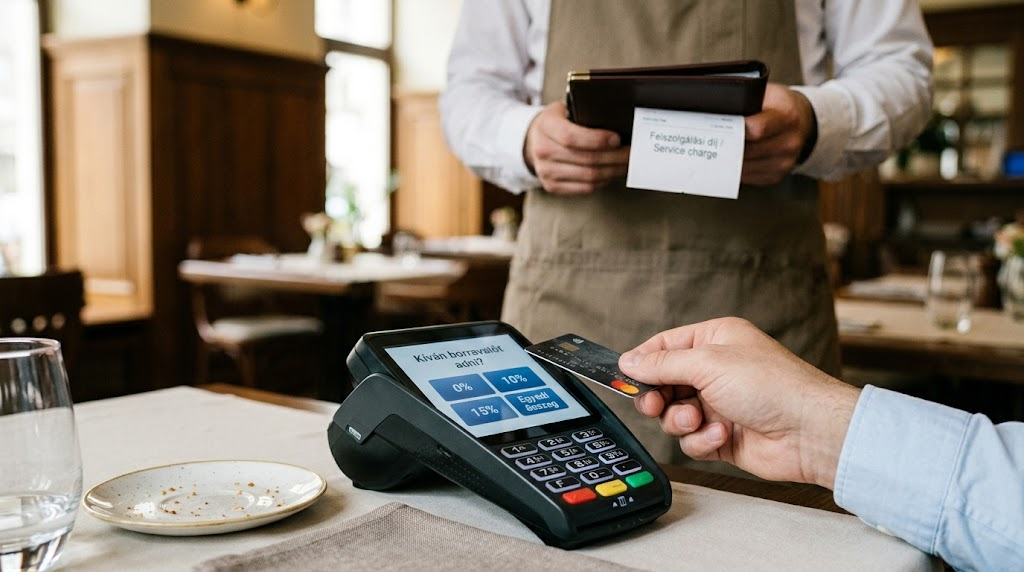
Aligha akad ma olyan ember a modern városi mindennapokban, aki ne élte volna már át azt a sajátos, feszült másodpercet egy jóízű éttermi vacsora legvégén, amikor a felszolgáló leteszi elénk a számlát és az érintőképernyős fizetési terminált. A papíron diszkréten, ám félreérthetetlenül ott szerepel a 12 vagy 15 százalékos felszolgálási díj, ám amint a bankkártyánkat a géphez érintenénk, a kijelző hirtelen felvillan, és döntésre kényszerít bennünket. Felugrik a kérdés, hogy kívánunk-e borravalót adni, alatta pedig a látványos, előre beállított opciók sorakoznak: 10, 15, esetleg 20 százalék, miközben az elutasítás lehetősége valahol a képernyő sarkában, apró betűkkel bújik meg.
E pillanatban a felszolgáló ott áll előttünk, mi pedig rendkívül kényelmetlenül érezzük magunkat. Egy belső monológ veszi kezdetét: vajon illetlenség megtagadni ezt az extra összeget? Nem fizettük ki a kiszolgálás ellenértékét már a számlán lévő külön tétellel? Hová vándorol valójában ez a pénz, és miért kezeli a hatályos adójog merőben másként a borravalót, mint a szervizdíjat? Jogászként és adószakértőként nap mint nap szembesülök azzal a dogmatikai és gyakorlati káosszal, amely a fogyasztók és a vállalkozók fejében él ezzel a témával kapcsolatban. Pedig az intézmények mélyére pillantva nem csupán adóforintokat találunk, hanem a gazdasági transzparencia, a munkavállalói biztonság és a modern üzleti etika legsürgetőbb kérdéseit is.
Jogszabályi tükör: az ellenszolgáltatás és az önkéntes ajándék határán
A fogalmi zavar legfőbb oka, hogy a köznyelv hajlamos szinonimaként használni a borravalót és a felszolgálási díjat, jóllehet a magyar jogrendszerben azok polgári jogi és pénzügyi természete alapvetően különbözik egymástól. A felszolgálási díj nem adomány és nem a vendég jóindulatára bízott juttatás, hanem a vendéglátóipari szolgáltatási szerződés kötelező ellenszolgáltatási eleme. A kereskedelemről szóló törvény és a 44/2024. NGM rendelet világos kereteket szab: ez a tétel a vendégek felszolgáló közreműködésével történő kiszolgálásáért számítható fel, feltéve, hogy a vendég az asztalnál ülve vagy közvetlen kiszolgálással fogyaszt. Önkiszolgáló pultoknál alkalmazása kifejezetten jogsértő, és kizárólag akkor kötelező érvényű a fogyasztóra nézve, ha a vállalkozás azt az étlapon, itallapon és az árlapokon előzetesen, egyértelműen meghirdette. Magánszemélyek esetén a jogszabály legfeljebb tizenöt százalékban korlátozza a mértékét, míg céges partnerek felé kibocsátott számláknál ez a plafon a húsz százalékot is elérheti.
Ezzel szemben a borravaló a kereskedelmi jogszabályok értelmében kizárólag olyan pénzösszeg lehet, amelyet a fogyasztó a szolgáltatással való elégedettsége kifejezéseként, teljesen önkéntesen és egyoldalúan nyújt. Nincs jogszabályban előírt mértéke, szerződéssel nem kényszeríthető ki, és számlán sem szerepelhet árelemként. Polgári jogi értelemben ez egy kézből kézbe történő ajándékozás, amely a vendég szuverén diszkrecionális döntéséből fakad. Amíg tehát a szervizdíj a szerződés és az árképzés transzparens, számonkérhető része, addig a borravaló az egyéni szimpátia és az emocionális megelégedettség szférájába tartozik.
A duplázás anomáliája: miért felesleges borravalót adni meglévő szervizdíj mellett?
Ha megértjük e két jogi kategória gyökeres különbségét, azonnal választ kapunk korunk egyik legégetőbb fogyasztói dilemmájára is: vajon indokolt-e borravalót hagyni ott, ahol a számla végösszege már eleve tartalmazza a felszolgálási díjat? Szakmai, közgazdasági és jogdogmatikai szempontból a válasz határozott nem. A jogalkotó a felszolgálási díj intézményét kifejezetten azért hívta életre, hogy a felszolgálás ellenértékét kiemelje a bizonytalan, informális zónából, és azt felelős, elszámolható árréssé alakítsa. A törvényi garanciák ráadásul szigorúak: a vendéglátóhely az így befolyt nettó összeget nem tarthatja meg a tulajdonos profitjaként, nem fordíthatja rezsire vagy alapanyagra, hanem annak teljes egészét kötelező havonta kifizetnie a vendéglátásban közvetlenül közreműködő dolgozóknak.
Amikor a vendég megfizeti a tizenkét vagy tizenöt százalékos szervizdíjat, ő már maradéktalanul eleget tett a professzionális kiszolgálás megfizetésének. Amennyiben ezen felül a terminál sugallatára vagy a társadalmi konvenciók nyomására még további tíz százalék borravalót hagy ott, az eredeti fogyasztási értékhez képest már huszonöt-huszonhat százalékos közvetlen szolgáltatási prémiumot fizet ki. Ez a gyakorlat valójában nem a felszolgáló iránti tiszteletből fakad, hanem a munkáltatói bérfelelősség burkolt fogyasztói áthárításából. Természetesen, ha valaki olyan rendkívüli, személyes törődést tapasztal, amelyet szándékosan, egyéni ajándékozási vággyal szeretne megbecsülni, megteheti; ám ezt társadalmi elvárássá formálni ott, ahol a szervizdíj már érvényesül, teljesen indokolatlan.
A transzparencia illúziója és a kártyás fizetés adójogi ára
A kérdés joggal merül fel minden adótudatos állampolgárban: miközben a fiskális politika évtizedek óta a teljes transzparenciára, az online pénztárgépekre és a digitális tranzakciók fehérítésére épül, hogyan létezhet mégis egy olyan kivételezett sziget, mint az adómentes borravaló? A válasz a jogalkotói kompromisszumokban és a technológiai kényszerekben rejlik. Történetileg a borravaló készpénzben, kézből kézbe cserélt gazdát, így az adóhatóság látóterén kívül maradt. Az elmúlt években azonban a digitális fizetés vált általánossá, ami válaszút elé állította a vendéglátást: a bankkártyával adott borravaló ugyanis a vállalkozás bankszámlájára érkezett be, ami a korábbi szigorú hatósági gyakorlat szerint azonnal vállalkozási egyéb bevétellé vált, és csak súlyos bérterhek mellett volt továbbadható a dolgozóknak.
Erre a dilemmára reagált a jogalkotó az egyes adótörvények módosításával, amikor kimondta, hogy a kártyás úton fizetett borravaló is megőrzi a maga teljes adó- és járulékmentességét abban az esetben, ha a munkáltató arról naprakész, név szerinti nyilvántartást vezet, rögzítve a dolgozók adatait, a kifizetés időpontját és a pontos összegeket. Ha ez a szigorú adminisztráció elmarad, a NAV a juttatást normál munkabérré minősíti át, valamennyi adó- és bírságkövetkezménnyel együtt.
Ám ennek az adómentes idillnek komoly ára van, amelyről a dolgozók ritkán hallanak. Mivel a borravaló után sem a munkavállaló nem fizet járulékot, sem a munkáltató nem fizet szociális hozzájárulási adót, ez a pénz teljesen kívül reked a társadalombiztosítás rendszerén. Nem növeli a nyugdíjalapot, nem képez fedezetet a táppénzre vagy a gyermekgondozási ellátásokra, és a banki hitelbírálatok során sem mutatható fel legális jövedelemként. Ezzel szemben a felszolgálási díj – bár a munkavállalót terheli utána a 15 százalékos szja és a 18,5 százalékos tb-járulék – mentesül a munkáltatót terhelő 13 százalékos szocho alól, miközben teljes körű, tiszta és hivatalos társadalombiztosítási védelmet biztosít a dolgozónak. Nem véletlen, hogy a hazai szabályozás abba az irányba nyitott teret, hogy az éttermek a forgalom akár 20 százalékát is felszolgálási díjként számolhassák el munkatársaik felé, megteremtve a legális bérfejlesztés alapjait.
A szektorális csapda: a felszolgáló mentessége és a vállalkozó kötelezettsége
A hazai adórendszer egyik leginkább elhallgatott feszültsége az a szektorális és formai diszkrimináció, amely a borravaló adómentességét övezi. A köztudatban ugyanis az a téves képzet él, hogy a borravaló mindenhol és mindenkinek alanyi jogon járó adómentes ajándék. A jogszabályi szövegek pontos vizsgálata azonban rámutat, hogy a kedvezmény kizárólag a vendéglátásban tevékenykedő felszolgálókra és az ott alkalmazott munkavállalókra vonatkozik.
Amikor egy szépségipari szolgáltató – például egy fodrász, kozmetikus vagy masszőr –, illetve egy ételfutár egyéni vállalkozóként, jellemzően az átalányadózás keretei között végzi a munkáját, a vendégtől kapott hálapénz jogilag egyáltalán nem minősülhet adómentes borravalónak. A hatályos személyi jövedelemadóról szóló törvény értelmében a vállalkozási tevékenységgel összefüggésben kapott bármilyen többletösszeg vállalkozói bevételnek számít. Ez a tétel növeli a jövedelmet, feléli a kedvezményes átalányadózási keretet, beépül a helyi iparűzési adó alapjába, és közelebb visz az alanyi áfamentesség törvényi határához is. A szépségiparban egyébként a borravaló kizárólag azért tűnhet adómentesnek, mert a készpénzes forgalom árnyékában eddig rejtve maradt a hatóságok előtt. Ám a digitális fizetési megoldások terjedésével ez a láthatatlanság szertefoszlik, felvillantva az éles jogi aszimmetriát, amely a vendéglátóipari alkalmazottat kivételezi, míg az önfoglalkoztató kisvállalkozót adóteherrel sújtja.
Társadalmi ranglétra és szakmai méltóság: miért nem adunk borravalót pl. a könyvelőnek?
Érdemes elgondolkodnunk azon a mély szociokulturális reflexen is, amely meghatározza, kinek adunk borravalót és kinek nem. Miért érezzük magától értetődőnek a kerekítést a taxiban vagy az étteremben, miközben senkinek sem jutna eszébe extra 10 százalékot utalni a havi könyvelési számla, az adószakértői óradíj vagy a jogi tanácsadás munkadíja mellé?
A válasz a foglalkozások történeti hierarchiájában gyökerezik. A borravaló eredetét tekintve az úr és a cseléd viszonyrendszerének terméke, ahol a hatalmi pozícióban lévő fél a közvetlen fizikai kiszolgálást végző, kiszolgáltatott személyzetnek juttatott kegyúri prémiumot az azonnali alázatért és rendelkezésre állásért. Ez az atavisztikus reflex élt tovább a személyes kontaktussal járó, fizikai jellegű szolgáltatásokban.
Ezzel szemben a klasszikus polgári hivatások – pl. az ügyvéd, az adótanácsadó, a könyvvizsgáló – a mellérendelt felek szerződéses autonómiáján alapulnak. E szakmák etikai kódexe és szakmai integritása eleve kizárja a szubjektív, utólagos díjkiegészítéseket. Képzeljük el, milyen etikai anomáliát teremtene, ha egy sikeres adóellenőrzés után a megbízó borravalót csúsztatna a könyvelője zsebébe: azonnal megkérdőjeleződne a szakember pártatlansága, a törvényi megfelelési kötelezettség határai elmosódnának, és kimondatlan elvárás keletkezne a jövőbeli agresszívabb vagy szabálytalan lépések jóváhagyására.
Világos történelmi párhuzamot kínál az egészségügyi hálapénz közelmúltbeli megszüntetése is. Évtizedeken keresztül azt is „utólagos hálaként” legitimálta a társadalom, miközben láthatatlan függőségi viszonyokat, bizonytalanságot és torz prioritásokat teremtett az ellátórendszerben. Amikor a Büntető Törvénykönyv 290. §-ának módosítása a hálapénz átadását és elfogadását vesztegetéssé nyilvánította, a jogalkotó a szakmai méltóságot és az ellátás tiszta viszonyait állította helyre. A bizalmi, felelős szolgáltatások világában a valódi megbecsülés nem adományokban, hanem a korrekt szerződésekben, a felelősségvállalásban és a tisztességes, számlázott munkadíjakban fejeződik ki.
Digitális kényszer, generációs lázadás és a piac jövője
A készpénzmentes világ és a modern technológia azonban nem felszámolta, hanem sokszor eltorzította ezt az örökséget. A fizikai aprópénz természetes kerekítését felváltották a POS-terminálok manipulatív felületei, amelyek a viselkedési közgazdaságtan úgynevezett sötét mintázatait kihasználva a fogyasztó társadalmi szégyenérzetére és bűntudatára apellálnak. Ez a mechanizmus szüli a nyugati világban már heves ellenállásba ütköző „tipflation” (borravaló-infláció) jelenségét, amikor már az elviteles kávéknál, a pékségek pultjainál vagy akár önkiszolgáló fizetőpontokon is elvárják a tíz-húsz százalékos felárat, kiváltva a fogyasztók krónikus borravaló-fáradtságát.
A piac jövőjét azonban már a felnövekvő új generációk formálják. Míg az idősebb korosztályok hajlamosak a társasági etikett és a hagyományos udvariasság részeként tekinteni a borravalóra, a Millenniumi és a Z generáció tagjai radikális ártranszparenciát várnak el. Számukra természetes az a szemlélet, hogy a dolgozók tisztességes megélhetése a munkáltató jogi és erkölcsi felelőssége, amelyet felelőtlenség a vevők pillanatnyi hangulatára és nagylelkűségére bízni. Ha a terminál indokolatlanul vagy agresszívan próbál borravalót kicsikarni belőlük, a fiatal vásárlók ma már a legkisebb bűntudat nélkül választják a nulla százalékos lehetőséget.
Nemzetközi kitekintésben is az látszik, hogy az európai és a távol-keleti modell képviseli a jövőt, ahol a szolgáltatás valós költsége beépül az árakba, és a kiszámítható alapbér jelenti a munka megbecsülését, szemben az amerikai modellel, amely a dolgozókat a borravalótól teszi egzisztenciálisan függővé. Japánban a borravaló felajánlása a mai napig sértés, hiszen azt üzeni, hogy a munkáltató nem fizeti meg a kollégáját, vagy hogy az alapvető professzionalizmushoz külön pénzügyi ösztönzőre lenne szükség.
A magyar jogi környezet evolúciója és a gazdasági realitások egyértelmű útmutatást nyújtanak. A borravaló adómentesítése csupán átmeneti pragmatikus kompromisszum a gazdaság fehérítésének útján. A hosszú távon fenntartható és társadalmilag felelős modell a felszolgálási díj intézményére épül, amely garantált, ellenőrizhető és a munkavállalót társadalombiztosítási jogokkal felruházó jövedelmet teremt, miközben tiszta adózási környezetet biztosít a vállalkozásnak. A piaci szereplőknek be kell látniuk, hogy a szervizdíj mellett alkalmazott digitális kéregetés erodálja a vendégbizalmat.
Végső soron a gazdaság minden szegmensében ugyanarra az igazságra jutunk: a jövő sikeres vállalkozása nem a fogyasztói zavarra vagy az informális juttatásokra támaszkodik, hanem a transzparens árazásra, a megbecsült kollégákra és a kölcsönös tiszteleten alapuló üzleti kapcsolatokra – legyen szó egy elegáns éttermi asztalról vagy a cégek legösszetettebb adóstratégiájáról.

